Acheter en copropriété représente une étape majeure dans un parcours immobilier. Que vous cherchiez à acquérir une résidence principale ou un investissement locatif, devenir propriétaire au sein d’un immeuble ne se limite pas à l’achat d’un espace privé. Vous intégrez une communauté collective soumise à un cadre juridique strict, financièrement solidaire et confrontée à des normes environnementales en constante évolution. Entre l’analyse des charges, la vérification de l’état technique du bâtiment et le décryptage des règles de vote en assemblée générale, un achat réussi nécessite de la méthode. Ce guide détaillé vous explique les rouages de la copropriété pour aborder votre acquisition en toute sérénité.
Comprendre le fonctionnement fondamental d’une copropriété
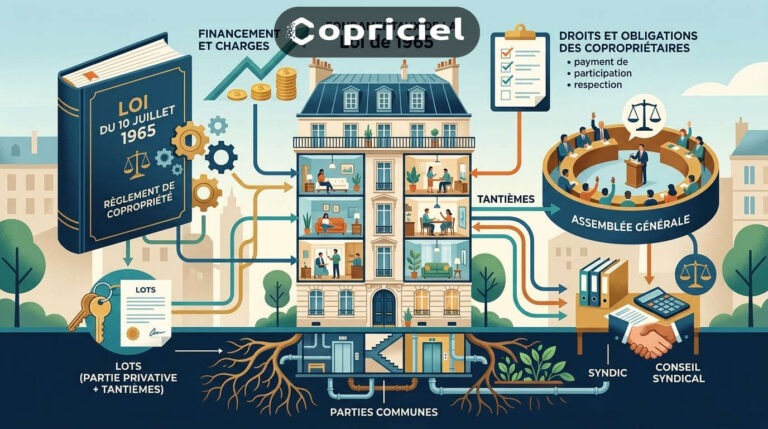
L’acquisition d’un bien en copropriété repose sur un principe juridique à double détention. Chaque acheteur devient propriétaire exclusif de ses parties privatives — comme son appartement, une cave ou un garage — tout en détenant une quote-part indivise des parties communes de l’immeuble.
Les parties communes comprennent l’ensemble des éléments bâtis et équipements affectés à l’usage ou à l’utilité de tous les occupants : les fondations, la toiture, les murs porteurs, les couloirs, les ascenseurs ou encore les canalisations générales. La part de propriété sur ces espaces communs s’exprime en tantièmes, très fréquemment calculés en millièmes. Cette quote-part est déterminée dans un document clé appelé l’état descriptif de division, qui prend en compte la superficie, la situation et la consistance de chaque lot.
Cette organisation implique la création de deux entités majeures :
- Le syndicat des copropriétaires : il regroupe l’ensemble des propriétaires du bâtiment sans exception. Né de plein droit, ce collectif prend les décisions stratégiques lors de l’assemblée générale annuelle.
- Le syndic de copropriété : mandataire du syndicat, il est chargé d’exécuter les décisions de l’assemblée générale, d’administrer l’immeuble, de gérer la comptabilité et de veiller à son entretien courant. Il peut s’agir d’un professionnel de l’immobilier ou d’un bénévolat exercé par un copropriétaire.
Pour accompagner le syndic, un conseil syndical est élu parmi les copropriétaires. Son rôle consiste à coordonner les relations entre le gestionnaire et les habitants, tout en contrôlant la gestion financière et administrative du syndic.
Les obligations réglementaires et environnementales de l’immeuble
L’entretien du patrimoine collectif s’est enrichi de plusieurs dispositifs réglementaires visant à accélérer la rénovation énergétique et à préserver l’état du bâti.
Le DPE collectif : une évaluation thermique globale
Le Diagnostic de Performance Énergétique collectif (DPE collectif) évalue l’efficacité thermique globale de l’immeuble. Il identifie les ponts thermiques, analyse le fonctionnement des équipements communs d’isolation ou de chauffage et propose des préconisations de travaux.
L’obligation d’établir un DPE collectif concerne l’ensemble des copropriétés dont le permis de construire a été déposé avant le 1er janvier 2013. La mise en œuvre de cette obligation s’est faite de manière échelonnée selon la taille des copropriétés :
- Copropriétés de plus de 200 lots : obligation effective depuis le 1er janvier 2024.
- Copropriétés de 50 à 200 lots : obligation entrée en vigueur le 1er janvier 2025.
- Copropriétés de moins de 50 lots : généralisation obligatoire depuis le 1er janvier 2026.
Lors d’une acquisition, la consultation du DPE collectif permet à l’acheteur d’anticiper les futures dépenses collectives de chauffage ou l’urgence d’une isolation thermique de l’enveloppe du bâtiment.
Le Diagnostic Technique Global (DTG) et le Plan Pluriannuel de Travaux (PPT)
Le Diagnostic Technique Global (DTG) réalise un bilan complet de l’état physique et réglementaire des parties communes et des équipements collectifs. Il inclut un audit énergétique ou le DPE collectif, ainsi qu’une évaluation financière des travaux nécessaires sur les dix prochaines années pour assurer la conservation de l’immeuble. La réalisation d’un DTG est obligatoire lors de la mise en copropriété d’un immeuble construit depuis plus de dix ans. Pour les copropriétés existantes, la question de sa réalisation doit obligatoirement être soumise au vote des copropriétaires.
Lorsque les données du DTG ou du DPE collectif mettent en évidence des besoins de rénovation, la copropriété doit élaborer un Plan Pluriannuel de Travaux (PPT). Ce document planifie sur dix ans la liste des chantiers prioritaires, leur échéancier et leur coût estimé. Le PPT constitue une feuille de route essentielle pour l’acquéreur, lui permettant de visualiser précisément les chantiers votés ou à venir (ravalement de façade, réfection de couverture, modernisation des réseaux).
Le fonds de travaux ALUR
Instauré par la loi ALUR pour éviter l’endettement des copropriétés face à de lourdes dépenses, le fonds de travaux est une réserve financière obligatoire dédiée à la réalisation des travaux prévus au PPT ou aux chantiers d’urgence. Alimenté par des cotisations annuelles versées par chaque copropriétaire, ce compte bancaire séparé produit des intérêts qui restent acquis au syndicat.
Le montant de la contribution minimale annuelle varie selon l’existence ou non d’un PPT adopté par l’assemblée générale :
| Situation de la copropriété | Assiette de calcul | Cotisation annuelle minimale |
| Avec PPT adopté | Montant des travaux du PPT | 2,5 % du montant total des travaux du PPT (sans être inférieur à 5 % du budget prévisionnel) |
| Sans PPT adopté | Budget prévisionnel annuel | 5 % du budget prévisionnel annuel |
Une dispense d’alimentation du fonds de travaux est possible si un DTG atteste formellement qu’aucun travail n’est nécessaire dans les dix ans à venir. Par ailleurs, l’assemblée générale peut suspendre les cotisations si la réserve accumulée dépasse le montant du budget prévisionnel (ou 50 % de la valeur des travaux inscrits au PPT).
Sur le plan financier lors d’une transaction, la règle juridique est stricte : les sommes versées au titre du fonds de travaux restent définitivement attachées au lot. Le syndic ne rembourse pas le vendeur lors de son départ. Le vendeur peut toutefois négocier une compensation financière équivalente avec l’acquéreur, à condition d’inscrire une clause explicite dans l’acte de vente.
Les documents administratifs et financiers à étudier avant de signer
L’achat d’un lot de copropriété nécessite l’examen d’un dossier complet d’information afin d’éviter tout vice administratif ou financier.
Du pré-état daté à l’état daté
Deux documents délivrent une vision précise des comptes lors de la vente :
- Le pré-état daté : remis obligatoirement à l’acheteur avant ou lors de la signature de la promesse de vente (ou du compromis). Il donne une information préalable sur le montant des charges courantes du lot des deux derniers exercices, l’état des impayés de la copropriété envers les fournisseurs et les dettes éventuelles du vendeur. Ce document peut être établi par le vendeur lui-même ou par le syndic.
- L’état daté : rédigé formellement par le syndic à l’attention du notaire avant la signature de l’acte authentique. Il fixe juridiquement le solde des comptes entre le vendeur, l’acheteur et le syndic. Il distingue les provisions exigibles de celles qui deviendront dues par le nouveau propriétaire. La tarification des frais d’établissement de l’état daté facturés par le syndic est légalement plafonnée à 380 € TTC, cette somme étant à la charge exclusive du vendeur.
Le dossier d’information de l’acquéreur
L’acheteur doit recevoir un ensemble de pièces retraçant le fonctionnement et l’état du bâtiment :
- La fiche synthétique : regroupant les données financières, techniques et organisationnelles de l’immeuble.
- Le règlement de copropriété (RC) et l’état descriptif de division (EDD) : définissant la destination de l’immeuble (habitation, autorisations d’exercer une profession libérale) et la répartition des tantièmes.
- Le carnet d’entretien : récapitulant les opérations de maintenance effectuées, la date des derniers ravalements et le nom des prestataires sous contrat.
- L’attestation de superficie Loi Carrez : garantissant la surface privative exacte du logement (hors surfaces d’une hauteur sous plafond inférieure à 1,80 m). En cas d’erreur de mesurage supérieure à 5 % au détriment de l’acheteur, ce dernier dispose d’un délai d’un an à compter de la signature définitive pour réclamer en justice une diminution proportionnelle du prix.
- Le Dossier de Diagnostics Techniques (DDT) du lot : incluant le DPE privatif, l’état de l’installation électrique et de gaz (si plus de 15 ans), le diagnostic amiante (si permis de construire antérieur au 1er juillet 1997), le constat de risque d’exposition au plomb (si permis antérieur au 1er janvier 1949), ainsi que le Carnet d’Information du Logement (CIL) le cas échéant.
Procès-verbaux d’assemblée générale et règles de vote
L’analyse des trois derniers procès-verbaux (PV) d’assemblée générale constitue un outil d’investigation irremplaçable pour mesurer le climat collectif et anticiper les dépenses futures.
Analyser les trois derniers procès-verbaux d’AG
La lecture minutieuse des PV permet de déceler plusieurs éléments cruciaux :
- Le niveau d’engagement des propriétaires : une faible participation aux votes traduit un risque de blocage lors des prises de décision.
- Les chantiers déjà votés : il convient de vérifier l’échéancier des appels de fonds. Selon les règles usuelles, les provisions exigibles avant la signature de l’acte définitif sont à la charge du vendeur, tandis que celles exigibles après reviennent à l’acquéreur.
- Les litiges en cours : la présence de contestations judiciaires avec des tiers, des entreprises de travaux ou des copropriétaires débiteurs signale une gestion sous tension.
Les majorités de vote selon la loi du 10 juillet 1965
Les décisions en assemblée générale sont soumises à différentes règles de majorité en fonction de la portée des travaux ou des décisions administratives :
- Majorité simple de l’article 24 : majorité des voix exprimées des copropriétaires présents, représentés ou ayant voté par correspondance. Elle s’applique au vote du budget prévisionnel, aux travaux d’entretien courant et à l’approbation des comptes.
- Majorité absolue de l’article 25 : majorité des voix de l’ensemble des copropriétaires de l’immeuble (qu’ils soient présents ou absents). Elle concerne la désignation du syndic, l’autorisation de travaux privatifs affectant les parties communes ou la fixation du taux du fonds de travaux. Si un projet n’atteint pas l’article 25 mais réunit au moins un tiers des voix de la copropriété, un second vote immédiat peut être organisé à la majorité simple de l’article 24 (mcanisme de la passerelle de l’article 25-1).
- Double majorité de l’article 26 : majorité des membres du syndicat représentant au moins les deux tiers des voix de la copropriété. Requise pour les actes de disposition importants, comme la vente d’une partie commune ou la modification du règlement de copropriété.
- Unanimité : requise pour les décisions modifiant la répartition des charges ou portant atteinte à la destination de l’immeuble.
Budget prévisionnel, répartition des charges et santé financière
La gestion comptable d’un immeuble repose sur le vote d’un budget prévisionnel annuel destiné à couvrir les dépenses courantes.
Structure et répartition des charges
Les charges de copropriété se dévisent en deux catégories distinctes :
- Les charges générales : liées à l’administration, à la conservation et à l’entretien de l’immeuble (frais de syndic, entretien des espaces verts, assurance de l’immeuble, éclairage des communs). Elles sont réparties strictement au prorata des tantièmes généraux de chaque lot.
- Les charges spéciales : associées aux services collectifs et aux équipements communs (ascenseur, chauffage collectif, réseau d’eau). Leur répartition s’effectue en fonction de l’utilité directe que ces équipements apportent à chaque lot. Par exemple, un propriétaire dont le lot se limite à une cave ou un parking extérieur ne participe pas aux frais de chauffage collectif. De même, un lot situé en rez-de-chaussée est exonéré des charges d’ascenseur, sauf si l’appareil dessert le sous-sol où se trouvent ses annexes.
Les fonds nécessaires sont appelés par trimestre (exigibles les 1ers janvier, avril, juillet et octobre), puis régularisés une fois les comptes annuels approuvés par l’assemblée générale.
Identifier les impayés et le risque financier
La présence de copropriétaires débiteurs constitue un signal d’alerte. Lorsqu’un habitant ne règle pas ses charges, le syndic enclenche une procédure de recouvrement (relances, mise en demeure par lettre recommandée). À défaut de régularisation dans un délai de 30 jours après mise en demeure, la totalité des provisions de l’année peut devenir immédiatement exigible (article 19-2 de la loi du 10 juillet 1965).
Si les impayés s’accumulent, la trésorerie du syndicat risque l’asphyxie. Pour payer les fournisseurs de fluide ou les prestataires, le syndic peut demander le vote d’appels de fonds exceptionnels ou la création d’avances de trésorerie auprès des copropriétaires à jour de leurs paiements, ce qui pèse directement sur le budget des occupants solvables.
Délai de rétractation, frais et assurances obligatoires
Les dernières démarches d’une acquisition immobilière garantissent la protection juridique et matérielle du futur acheteur.
Le délai de rétractation de 10 jours
L’acquéreur non professionnel d’un logement bénéficie d’une période de réflexion protégée :
- Point de départ : un délai de dix jours consécutifs s’ouvre le lendemain de la notification formelle (par lettre recommandée ou remise en main propre sécurisée) du compromis ou de la promesse de vente accompagnée de ses annexes.
- Modalités : si l’acheteur souhaite renoncer à son projet, il doit notifier son choix par lettre recommandée avec accusé de réception avant l’expiration des dix jours, sans avoir à justifier de motif.
- Restitution des sommes : toute somme versée au titre du dépôt de garantie doit lui être intégralement restituée dans un délai de 21 jours.
Couverture assurantielle et gestion des sinistres
La couverture assurantielle en copropriété combine des engagements personnels et collectifs :
- L’assurance du copropriétaire : en application de l’article 9-1 de la loi du 10 juillet 1965, chaque propriétaire (occupant ou bailleur PNO) est légalement tenu de souscrire une assurance Responsabilité Civile pour couvrir les dommages pouvant être causés aux tiers ou aux parties communes depuis son lot. Une garantie Multirisques Habitation est fortement conseillée pour protéger les biens meubles.
- L’assurance de l’immeuble : le syndic doit obligatoirement souscrire une assurance Responsabilité Civile collective pour le compte du syndicat afin d’indemniser les sinistres causés par le bâtiment lui-même (chute d’une tuile, rupture d’une canalisation commune).
- L’assurance du locataire : si le bien est mis en location, le propriétaire bailleur doit s’assurer que le locataire détient une attestation couvrant les risques locatifs.
En cas de sinistre affectant les parties privatives ou communes (notamment les dégâts des eaux), les compagnies d’assurance utilisent les mécanismes simplifiés de la convention IRSI pour désigner l’assureur gestionnaire et accélérer la prise en charge des réparations.
Conclusion
Acheter un bien en copropriété est un projet engageant qui ne se limite pas aux caractéristiques propres d’un logement. L’analyse du fonctionnement du syndicat, de l’état technique global de l’immeuble et des engagements financiers à venir garantit la valeur patrimoniale de votre investissement. Pour valider méthodiquement chaque étape avant d’apposer votre signature chez le notaire, appuyez-vous sur les vérifications de synthèse suivantes :
- Conformité énergétique : vérifier la classe du DPE collectif de l’immeuble et la validité des diagnostics privatifs du lot.
- Analyse des travaux : contrôler l’existence du Plan Pluriannuel de Travaux (PPT) ou du Diagnostic Technique Global (DTG) pour mesurer les dépenses de rénovation futures.
- Fonds de travaux ALUR : vérifier le montant des réserves accumulées sur le lot et formaliser toute négociation de compensation avec le vendeur dans le compromis.
- Santé financière : contrôler le montant des charges courantes, le plafonnement de l’état daté (380 € TTC à la charge du vendeur) et l’absence de dettes fournisseurs critiques.
- Climat de copropriété : lire attentivement les PV des trois dernières assemblées générales pour mesurer le quorum, les tensions éventuelles et les litiges en cours.
- Sécurité juridique et assurance : respecter les délais de rétractation de dix jours et souscrire une assurance Responsabilité Civile obligatoire avant la remise des clés.
FAQ
Quelle est la différence entre charges générales et charges spéciales ?
Les charges générales concernent la conservation, l’administration et l’entretien des parties communes (honoraires de syndic, électricité des couloirs, assurance de l’immeuble). Elles sont réparties au prorata des tantièmes généraux de chaque lot. Les charges spéciales concernent les services collectifs et équipements communs (ascenseur, chauffage collectif). Elles sont réparties en fonction de l’utilité directe que ces équipements apportent à chaque lot.
Qui paye les travaux votés en assemblée générale avant la vente ?
La règle légale attribue la charge des travaux à celui qui est propriétaire au moment où les fonds sont exigibles. Ainsi, les appels de fonds arrivant à échéance avant la signature de l’acte authentique restent dus par le vendeur. Les appels de fonds venant à échéance après la signature définitive de la vente incombent entièrement à l’acheteur, même si les travaux ont été votés avant son arrivée. Un accord personnalisé sur la répartition des coûts reste possible entre les parties dans le contrat de vente.
Est-il possible de récupérer l’argent versé sur le fonds de travaux ALUR lors de la revente ?
Non, les sommes versées au titre du fonds de travaux ALUR sont définitivement rattachées au lot immobilier et restent la propriété du syndicat des copropriétaires. Le syndic ne procède à aucun remboursement au profit du vendeur lors de la transaction. Le vendeur peut toutefois solliciter une compensation financière équivalente directement auprès de l’acheteur en insérant une clause spécifique au sein de l’acte de vente.
Que se passe-t-il si la surface Loi Carrez indiquée dans le contrat est inexacte ?
Si la surface réelle du logement s’avère inférieure de plus de 5 % à la superficie mentionnée dans l’acte authentique, l’acquéreur dispose d’une action en réduction de prix. Il peut saisir la justice dans un délai d’un an à compter de la signature de l’acte définitif pour exiger le remboursement d’une somme proportionnelle au déficit de métrage constaté.
Est-il obligatoire de souscrire une assurance lorsque l’on est copropriétaire ?
Oui, l’article 9-1 de la loi du 10 juillet 1965 impose à tout copropriétaire, qu’il soit occupant ou bailleur, de souscrire une assurance garantissant sa Responsabilité Civile. Cette obligation protège le reste de l’immeuble et les tiers contre les dommages trouvant leur origine dans le lot privatif (dégât des eaux, incendie).
Sources et références
- Loi n° 65-557 du 10 juillet 1965 fixant le statut de la copropriété des immeubles bâtis – Légifrance
- Copropriété : documents à remettre à l’acquéreur lors de la vente – Service-Public.fr
- Diagnostic de performance énergétique (DPE) collectif – Service-Public.fr
- Fonds de travaux en copropriété – ANIL